„Pukao kineski AI balon“: Upozorenje Zapad i/ili još jedna prerana umrlica?
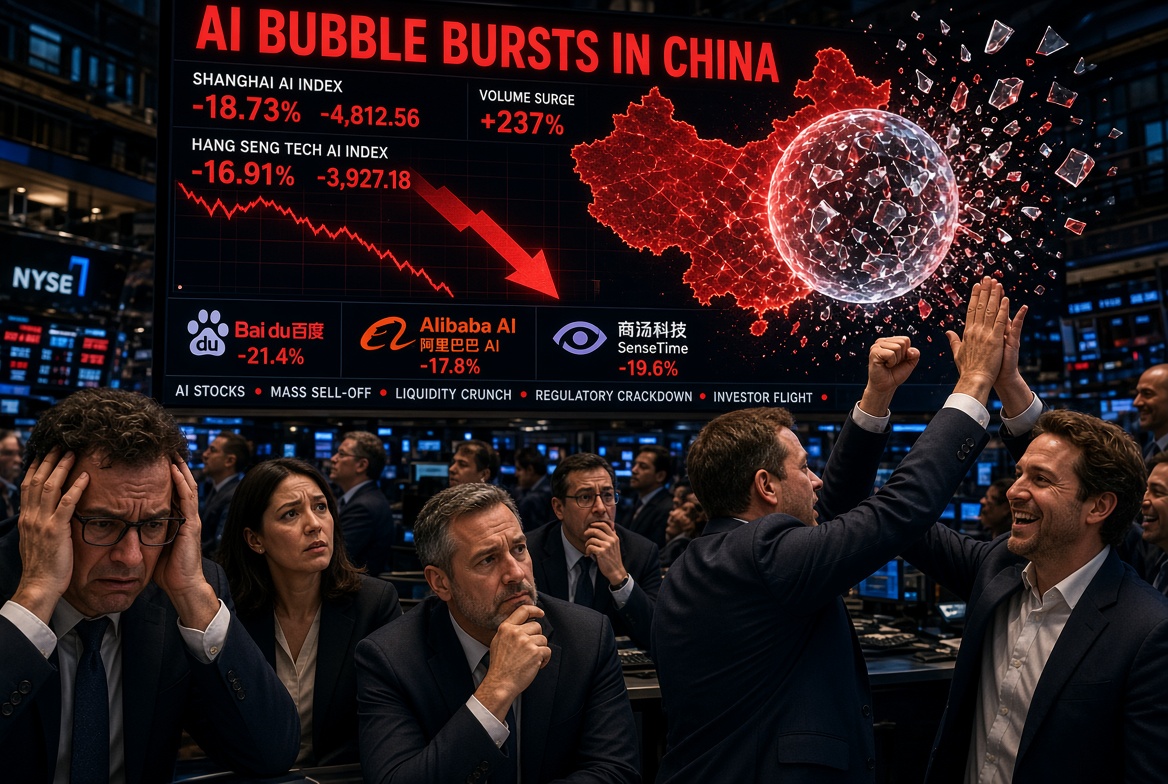
Indeks kineskih vodećih tehnoloških kompanija u proizvodnji čipova i AI izgubio je 40% za manje od četiri meseca, ali se na Zapadu ulaže višestruko više, i to uz mnogo manje prihode nego što je željeno i očekivano. Pitanje koje bi sada trebalo da zabrine investitore nije šta se dogodilo u Kini, već šta to globalno znači za njih same.
Kineski indeks STAR50, koji prati AI i poluprovodničke kompanije lidere, izgubio je za manje od četiri meseca 40% vrednosti, odnosno oko 480 milijardi dolara, navodi Rojters. Širi indeks CSI 300 je oko 20% ispod junskog vrha. Pekinški upravnik fonda, Dong Baožen, za Rojters kaže da je tržište preraslo u „spekulativnog, podivljalog bika“.
Kina: Previše AI-ja na berzi
Prema Goldman Saksu, AI akcije čine 42% kineske tržišne kapitalizacije i 57% prometa, a tržištem dominiraju mali investitori, pa je malo ko ostao pošteđen. Uzroke Rojters vidi u strahovanju za potražnju i ograničenjima izvoza kineskih kompanija.
Zvanični Peking je 9. oktobra izdao smernice protiv balona u „novim proizvodnim snagama“, kojima se istovremeno podstiče razvoj novih proizvodnih snaga i upozorava na slepo investiranje, prekomerno širenje kapaciteta i nekontrolisanu ekspanziju novih industrija. Survanje berze sprečava i plan kineskih vlasti da štednju domaćinstava usmeri na tržište kapitala.
Zapad troši mnogo više
Kinesko tržište je veliko ali razmere ulaganja u AI na Zapadu su još veće, i nekontrolisanije. Kineska ulaganja u AI infrastrukturu procenjuju se, prema istraživačima Tian i Rajt, na oko 932 milijarde juana, odnosno 139 milijardi dolara a UBS procenjuje da će na Zapadu hiperskejleri od 2026. do 2028. potrošiti 4,1 bilion dolara na AI infrastrukturu, a Amazon, Alphabet i Microsoft će ove godine uložiti 102% svojih cloud prihoda u kapitalna ulaganja.
Prihodi kompanija na zapadu rastu, ali mnogo sporije od željenog i očekivanog. Microsoftov AI biznis dostigao je godišnji tempo od preko 37 milijardi dolara, ali Goldman računa da će najvećim američkim hiperskejlerima biti potrebno oko 300 milijardi dolara godišnjeg prihoda od AI usluga u narednim godinama da bi opravdali velika ulaganja i dostigli održivu ekonomiku poslovanja.
David Kan iz Sequoia Capitala objavio je procenu da bi AI industrija morala da ostvari oko 1,5 biliona dolara prihoda kako bi opravdala infrastrukturu koja se gradi tokom 2026, a kumulativni zahtev od početka ChatGPT ere procenio je na oko tri biliona dolara.
OpenAI kao barometar
Osetljivost tržišta pokazao je 8. oktobra izveštaj da je godišnji tempo prihoda ikone čitavog AI sektora, kompanije OpenAI, bio oko 50 milijardi dolara, a ne ranije u medijima kružećih 68 do 70 milijardi. Nasdaq je tog dana pao 1,25%, a CoreWeave skoro 8%. Prema Volstrit žurnalu, OpenAI je u drugom kvartalu ostvario 6,7 milijardi dolara prihoda uz operativni gubitak od 12,3 milijarde, a razgovara se o vrednovanju kompanije od oko 1,4 biliona dolara.
Upozorenja su tu
MMF je 13. oktobra naveo „AI korekciju“, odnosno mogući pad tržišta, kao jedan od glavnih rizika za finansijsku stabilnost i upozorio na kružne poslove vredne oko 1,4 biliona dolara obaveza budućih prihoda.
Osnivač Citadela, Ken Grifin, rekao je 20. oktobra da je balon u AI-ju „gotovo sigurno“ prisutan. Ima i onih koji na to gledaju optimistički, poput poznatog tehnološkog analitičara Dena Ajvsa, koji eventualni pad Nvidije vidi kao priliku za investiranje, jer potražnja za čipovima i dalje prevazilazi ponudu. Presudni testovi su pred nama: danas izveštaje daju Microsoft i Alphabet, sutra Amazon, a 17. novembra Nvidia.
Nije prva „umrlica“ za Kinu sa Zapada
„Pucanje kineskog AI balona“ nije prva zapadna najava sloma nečega u Kini, i verovatni neće biti ni poslednja koja se pokazala preuranjenom. Slične prognoze pratile su berzanski pad 2015, krizu nekretnina i propast Evergrandea. Međutim, Kina je svaki put nastavila da raste, mada ne bez ožiljaka jer sektor nekretnina je i dalje težak teret.
Isti obrazac vidi se u tehnologiji. Posle pucanja dot-kom balona nestali su mnogi startapi, ali opstale su kompanije, današnji giganti, poput Tensenta i Alibabe.
Možda najbolji primer je tržište električnih vozila, jedno od onih sa najsurovijom konkurencijom u Kini danas. Procenjeno je da je 2018. preko 500 kompanija razvijalo „nova energetska“ vozila, a 2024. ih je na tržištu bilo 129. Prema AlixPartnersu, samo 15 od tih 129 brendova ostaće finansijski održivo do 2030, a oni će činiti oko 75% tržišta.
Šef automobilske prakse te firme za Aziju, Stiven Dajer, ocenjuje da je Kina „jedno od najkonkurentnijih tržišta novih energetskih vozila na svetu“. Pritom osim BYD-a i Li Auto, nijedan drugi kineski proizvođač koji kotira na berzi nije imao dobit za celu godinu.
Kineskom sistemu, dakle, nije strana ni „kapitalistička“ konkurencija koja znači opstanak najboljih i propast slabijih, kao deo procesa. Isto bi se moglo desiti u veštačkoj inteligenciji. Rodijum grupa ocenjuje da se Kina okrenula široj primeni jeftinih, gotovo vrhunskih modela otvorene težine, radi isplativosti i tehnološkog suvereniteta, a takva strategija ne zavisi od visine berzanskih indeksa.
Kineski pad, prestavljen „nestanku“ bilioja dolara sa berze, je upozorenje ali ne i presuda. On pokazuje šta se dešava kada vrednovanja i prognoze pretrče stvarnu potražnju. Zapad je, međutim, u istoj ako ne i goroj poziciji jer tako je skala veća. Hoće li ulaganja od bilion dolara godišnje biti opravdana prihodima, pokazaće prvo kvartalne zarade u narednih nekoliko nedelja, a potom naredna godina.
A onda, „ko preživi pričaće“.